Le Guide Du LMNP : Tout comprendre sur le statut et ses avantages
Le statut LMNP (Loueur en Meublé Non Professionnel) est l'un des dispositifs les plus attractifs pour investir dans l'immobilier locatif. Fiscalité avantageuse, revenus complémentaires, souplesse de gestion... Découvrez dans ce guide tout ce que vous devez savoir avant de vous lancer.
Qu’est-ce que le LMNP ?
Le LMNP, ou Loueur en Meublé Non Professionnel, est un statut qui concerne les particuliers mettant en location un logement meublé sans exercer cette activité à titre professionnel.
Concrètement, le propriétaire achète un bien immobilier, l’équipe avec le mobilier nécessaire à la vie quotidienne, puis le propose à la location. Il peut s’agir d’un studio, d’un appartement ou encore d’un logement situé dans certaines résidences services.
Les revenus issus de la location meublée sont en principe imposés dans la catégorie des Bénéfices Industriels et Commerciaux (BIC), contrairement à une location nue qui relève généralement des revenus fonciers.
Selon sa situation, l’investisseur peut relever du micro-BIC ou du régime réel. Ce dernier peut notamment permettre de prendre en compte certaines charges ainsi que des amortissements liés au logement, au mobilier et à certains équipements.
Le LMNP constitue ainsi un cadre fréquemment utilisé par les investisseurs qui souhaitent développer leur patrimoine immobilier et percevoir des revenus locatifs complémentaires.
Les principaux avantages du LMNP
Le statut de Loueur en Meublé Non Professionnel peut présenter plusieurs avantages pour développer son patrimoine immobilier, percevoir des revenus locatifs et bénéficier d’un cadre fiscal propre à la location meublée.
Construire un patrimoine immobilier
Le LMNP permet d’acquérir un actif immobilier pouvant être conservé, revendu ou transmis. Les loyers peuvent participer progressivement au financement du logement.
Générer des revenus complémentaires
Les loyers issus du logement meublé peuvent constituer une source de revenus complémentaire et participer notamment à une stratégie de préparation de la retraite.
Une fiscalité spécifique en BIC
Contrairement à une location nue, les recettes d’une location meublée sont en principe imposées dans la catégorie des Bénéfices Industriels et Commerciaux.
Micro-BIC ou régime réel
Selon sa situation, l’investisseur peut relever du micro-BIC ou du régime réel, avec des méthodes différentes pour déterminer le revenu imposable.
Amortir au régime réel
Certaines composantes du logement ainsi que le mobilier peuvent, sous conditions, faire l’objet d’un amortissement comptable.
Prendre en compte certaines charges
Au régime réel, certaines dépenses liées à l’exploitation peuvent être intégrées au calcul du résultat fiscal lorsqu’elles répondent aux conditions applicables.
Une stratégie flexible
Le LMNP peut concerner différents types de logements et différents profils de locataires selon la stratégie et l’emplacement retenus.
Une demande locative diversifiée
Un logement meublé bien situé peut répondre aux besoins des étudiants, jeunes actifs, salariés en mobilité ou autres locataires recherchant un logement immédiatement habitable.
Profiter de l’effet de levier du crédit
L’investissement peut être financé à crédit et les loyers encaissés peuvent contribuer au remboursement des échéances tout en constituant progressivement un patrimoine.
Les conditions à respecter
Pour bénéficier du statut de Loueur en Meublé Non Professionnel, l’activité doit respecter plusieurs conditions liées à la nature de la location et à la situation de l’investisseur.
Le logement doit notamment être proposé en location meublée et disposer des équipements nécessaires pour permettre au locataire de l’occuper normalement dès son arrivée.
Le statut LMNP dépend donc à la fois de la manière dont le logement est loué et du niveau de recettes généré par l’activité. Lorsque certaines conditions sont dépassées, l’activité peut relever du statut de Loueur en Meublé Professionnel (LMP).
Le régime fiscal du LMNP
Les revenus provenant d’une location meublée sont en principe imposés dans la catégorie des Bénéfices Industriels et Commerciaux (BIC). Le mode de calcul de l’imposition dépend ensuite du régime fiscal applicable à l’investisseur.
Deux régimes sont principalement rencontrés en LMNP : le micro-BIC et le régime réel. Leur fonctionnement est différent et le choix le plus adapté dépend notamment du niveau de recettes, des charges et de la situation du propriétaire.
Le micro-BIC
Le micro-BIC repose sur l’application d’un abattement forfaitaire sur les recettes avant détermination du revenu imposable. Il offre une gestion généralement plus simple.
Le régime réel
Le régime réel permet de déterminer le résultat à partir des recettes et de certaines charges réellement supportées, avec la possibilité de prendre en compte les amortissements selon les règles applicables.
L’amortissement en LMNP
L’amortissement constitue l’une des particularités importantes du LMNP au régime réel. Il permet de constater comptablement la perte de valeur théorique de certains éléments d’un investissement immobilier au fil du temps.
Concrètement, la valeur de certains éléments n’est pas prise en compte en une seule fois. Elle est répartie sur plusieurs années selon leur durée d’utilisation estimée. Une fraction de cette valeur est alors comptabilisée chaque année sous la forme d’une dotation aux amortissements.
Ce mécanisme peut contribuer à réduire le résultat fiscal de l’activité de location meublée. Il ne correspond toutefois pas à une dépense réellement payée chaque année : il s’agit d’une écriture comptable.
La construction
Une partie de la valeur du bâtiment peut être amortie selon les règles comptables applicables.
Le mobilier
Certains meubles et équipements utilisés pour la location peuvent également faire l’objet d’un amortissement.
Le terrain
La valeur correspondant au terrain n’est pas amortissable et doit être distinguée de celle de la construction.
LMNP ou LMP : quelles différences ?
Le statut de Loueur en Meublé Professionnel (LMP) ne fonctionne pas exactement de la même manière que le LMNP. Le passage d’un statut à l’autre peut avoir des conséquences importantes sur la fiscalité, le traitement des déficits, les cotisations sociales ou encore la taxation d’une éventuelle plus-value lors de la revente.
| Critère | LMNP | LMP |
|---|---|---|
| Nature de l’activité |
LMNP
Activité exercée à titre non professionnel. |
LMP
Activité considérée comme professionnelle. |
| Fiscalité des loyers | Revenus imposés dans la catégorie des BIC. | Revenus également imposés dans la catégorie des BIC. |
| Déficits | Application des règles propres aux déficits issus d’une activité de location meublée non professionnelle. | Régime des déficits professionnels sous réserve du respect des conditions applicables. |
| Plus-value à la revente | Relève en principe du régime des plus-values immobilières des particuliers. | Relève en principe du régime des plus-values professionnelles. |
| Cotisations sociales | Le régime applicable dépend notamment de la situation du loueur et de la nature de l’activité. | L’activité peut relever d’un régime social professionnel avec des cotisations spécifiques. |
| Stratégie patrimoniale | Généralement adapté à une stratégie patrimoniale ou à la création de revenus complémentaires. | Correspond davantage à une activité de location meublée représentant une part importante de l’activité ou des revenus du foyer. |
À retenir sur la plus-value
L’administration fiscale précise qu’en principe, la cession d’un bien exploité par un Loueur en Meublé Non Professionnel relève du régime des plus-values immobilières des particuliers. À l’inverse, lorsqu’un bien est exploité dans le cadre d’une activité de Loueur en Meublé Professionnel, la plus-value relève du régime des plus-values professionnelles. Les conséquences fiscales peuvent donc être sensiblement différentes lors de la revente.
Comment devenir LMNP ?
Choisir le bon bien
Sélectionnez un logement adapté à la location meublée, avec un emplacement, un prix d’acquisition et un potentiel locatif cohérents avec votre stratégie.
Meubler le logement
Équipez le bien avec le mobilier et les équipements nécessaires afin qu’il réponde aux conditions d’une location meublée.
Déclarer son activité
Effectuez les formalités nécessaires pour déclarer le début de votre activité de location meublée auprès de l’administration compétente.
Choisir son régime fiscal
Comparez le micro-BIC et le régime réel afin d’identifier le régime le plus adapté aux caractéristiques de votre investissement.
Découvrez nos biens adaptés à un investissement LMNP
Genimonial sélectionne des programmes immobiliers pouvant s’intégrer à une stratégie de location meublée non professionnelle. Découvrez une sélection de biens actuellement présentés sur notre site.
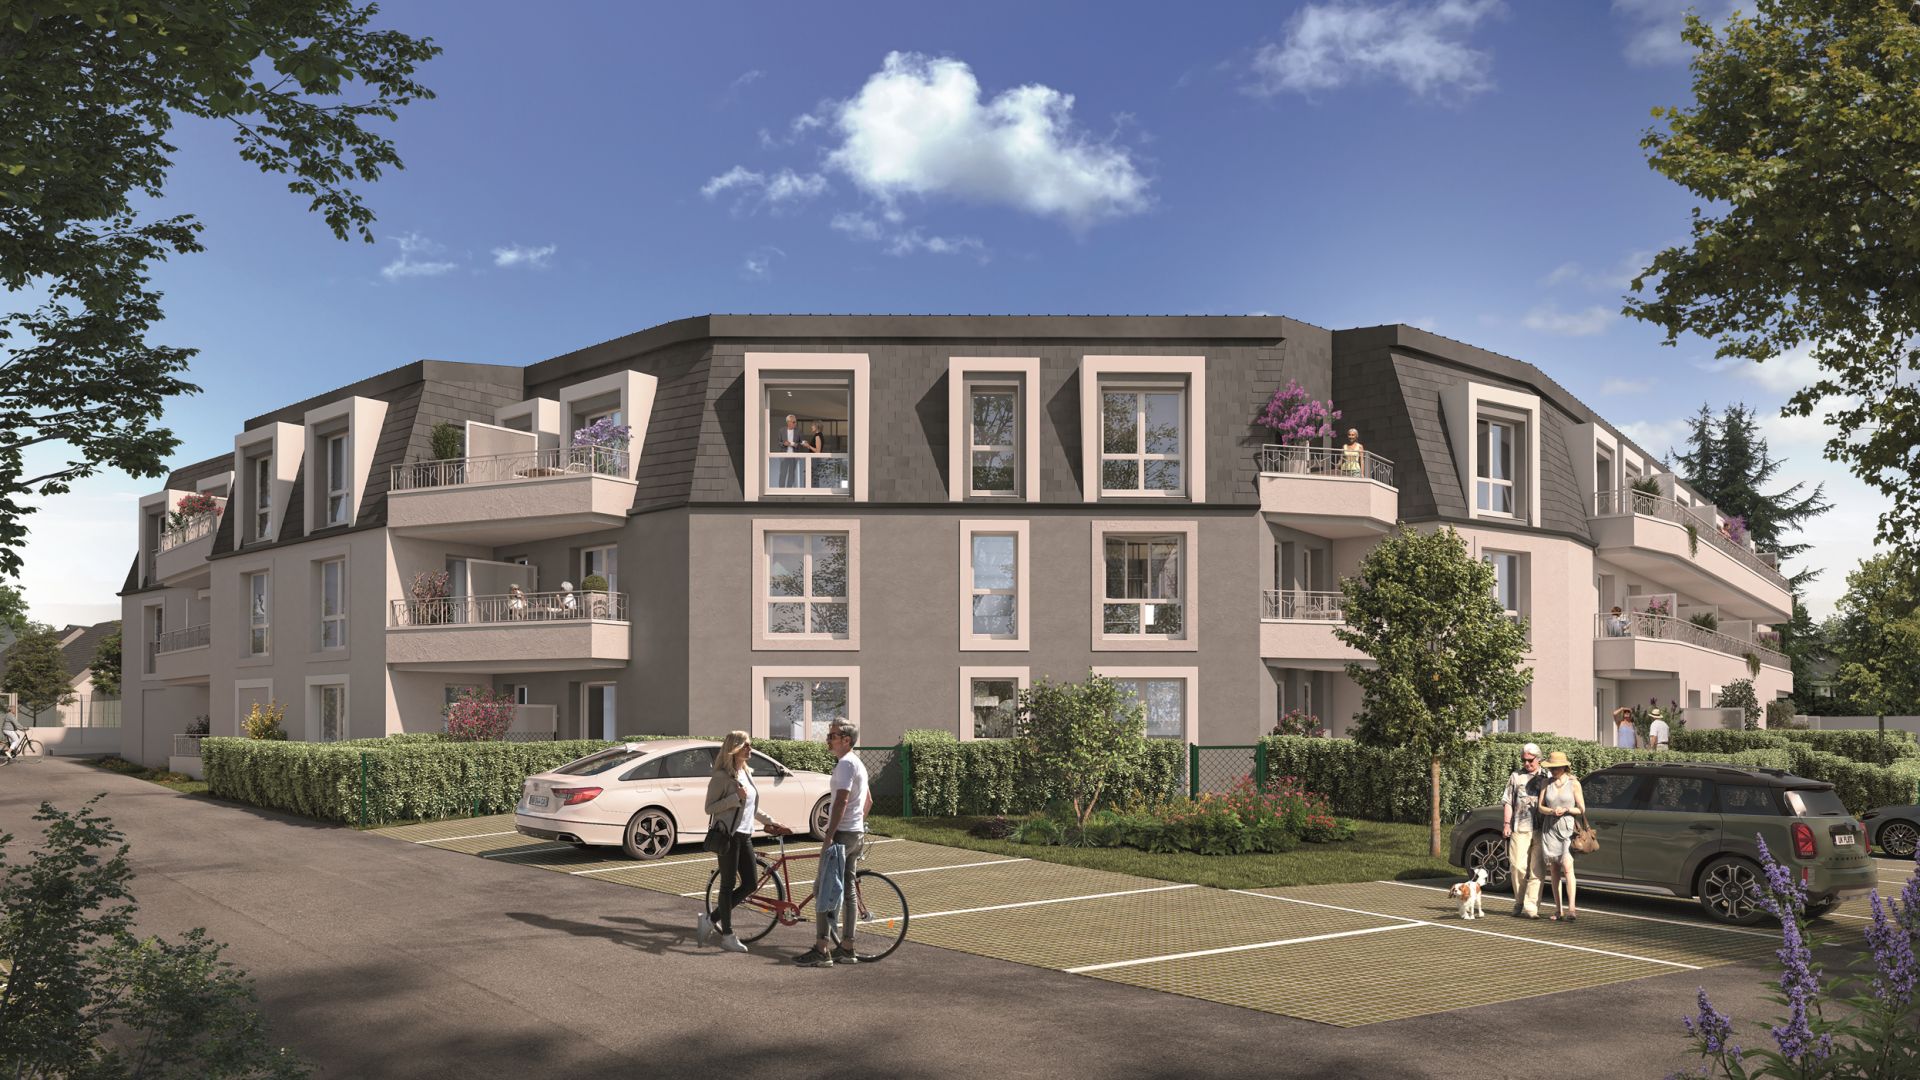 LMNP
Quincy-sous-Sénart · 91
Les Temporelles Quincy
Une résidence pensée pour l’investissement immobilier meublé, située à Quincy-sous-Sénart en Essonne.
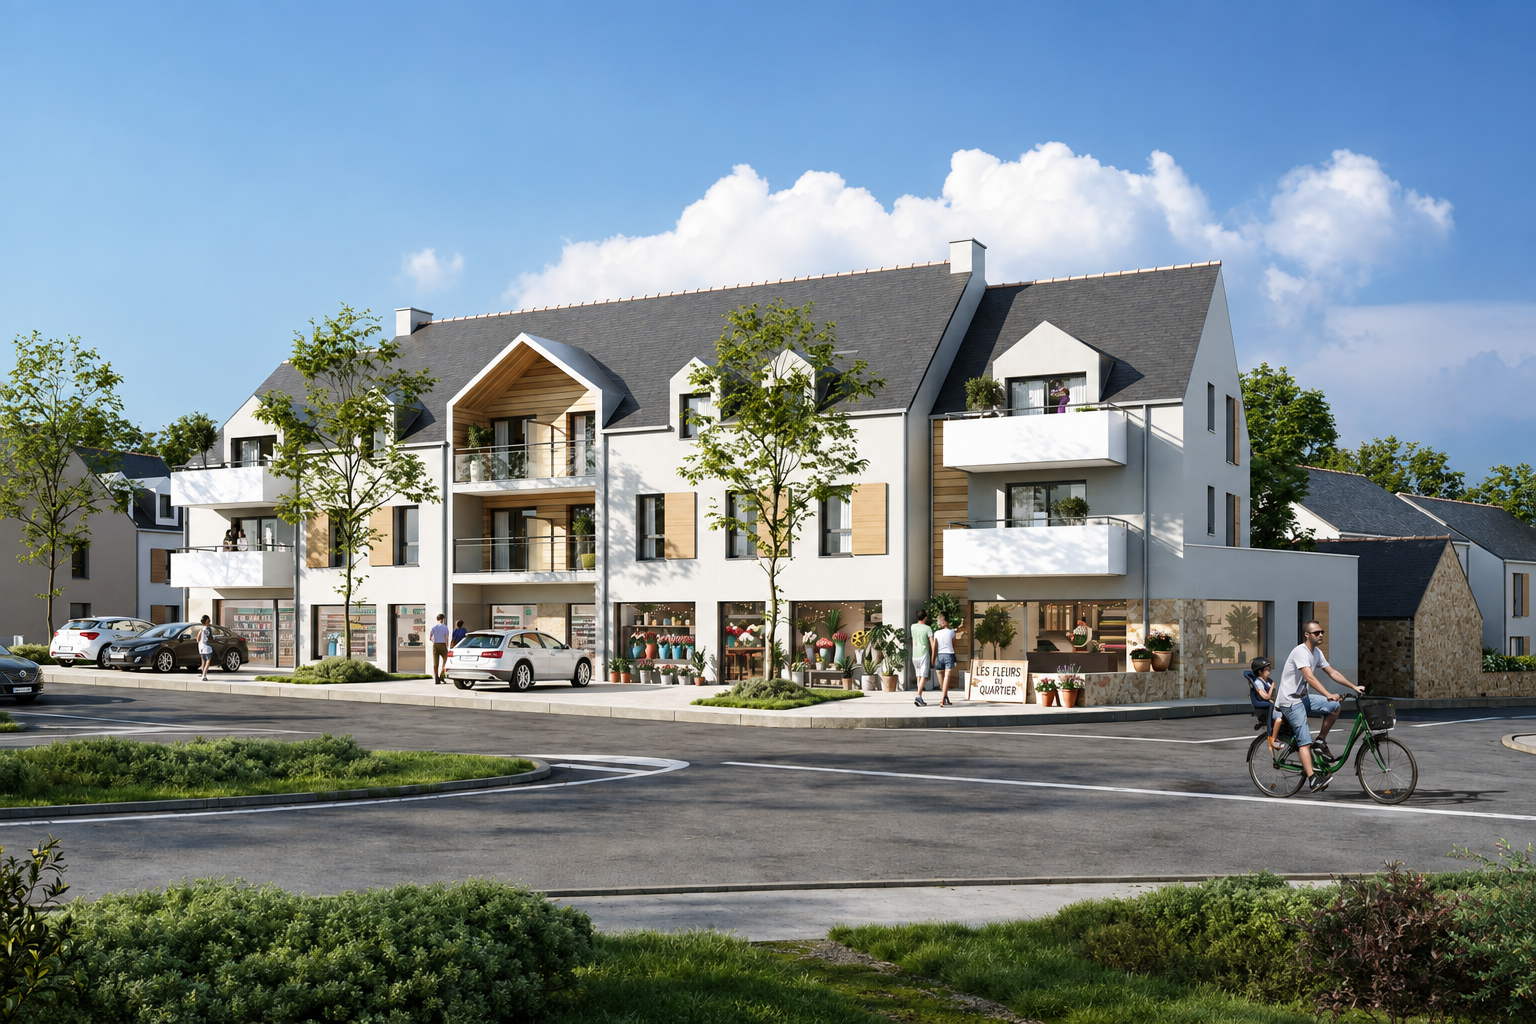 LMNP
Pont-Aven · 29
L’Éclat
Un programme immobilier situé à Pont-Aven, dans un environnement recherché du Finistère.
 LMNP
Le Havre · 76
Jardins de la Côte d’Albâtre
Une opportunité immobilière au Havre pouvant s’inscrire dans une stratégie d’investissement locatif meublé.
Questions fréquentes sur le LMNP
Oui. Il n’existe pas de nombre minimum de logements pour exercer une activité de location meublée sous le statut LMNP.
Un seul appartement peut donc suffire, sous réserve de respecter les conditions fiscales applicables.
Oui. Un investisseur peut détenir plusieurs logements exploités en location meublée.
Le maintien du statut LMNP dépend toutefois de l’ensemble des recettes de location meublée du foyer ainsi que des autres revenus professionnels pris en compte.
Le seuil de 23 000 € de recettes annuelles intervient notamment dans la distinction entre LMNP et LMP.
Ce seuil ne suffit toutefois pas à lui seul : les recettes de location meublée doivent également être comparées aux autres revenus professionnels du foyer fiscal selon les règles applicables.
Le micro-BIC repose sur l’application d’un abattement forfaitaire sur les recettes déclarées.
Le régime réel permet de tenir compte des charges fiscalement admises et, sous conditions, des amortissements du logement et du mobilier.
Non. Le LMNP ne garantit pas une absence totale d’imposition.
Certaines situations au régime réel peuvent toutefois conduire à un résultat fiscal faible pendant plusieurs années grâce aux charges et aux amortissements.
Le résultat dépend notamment :
- des loyers ;
- des charges ;
- des amortissements ;
- du financement ;
- de la situation fiscale.
Oui. Au régime réel, le mobilier utilisé pour l’activité de location meublée peut, selon sa nature et les règles comptables applicables, être immobilisé puis amorti sur plusieurs années.
Non. Une activité LMNP peut être exercée directement par un particulier sans création obligatoire d’une société.
Certaines structures peuvent néanmoins être envisagées dans le cadre de stratégies patrimoniales plus complexes.
Oui. Un investissement en location meublée peut être réalisé avec son conjoint.
Les conséquences juridiques et fiscales dépendent notamment :
- du régime matrimonial ;
- du mode d’acquisition ;
- du financement ;
- de la répartition de propriété ;
- du statut fiscal de l’activité.
Une hausse importante des recettes locatives peut modifier votre statut.
Vous pouvez notamment passer de LMNP à LMP si les différentes conditions permettant de caractériser une activité professionnelle deviennent simultanément remplies.
Il est donc recommandé de vérifier votre situation chaque année.
Une plus-value immobilière peut être imposable lors de la revente d’un logement exploité en LMNP.
Selon la situation et les règles fiscales applicables au moment de la cession, les amortissements pratiqués peuvent également avoir une incidence sur le calcul de la plus-value imposable.
La fiscalité de sortie doit donc être étudiée dès la conception du projet.